Bauleistungsversicherung
Versicherungsschutz für den Hausbau
Wie können Sie als Bauherr mit einer Bauleistungsversicherung Ihren Rohbau schützen, was müssen Sie beachten und wie hoch sind die Kosten für den Versicherungsschutz? Hier finden Sie alle Antworten.
1. Was ist eine Bauleistungsversicherung?
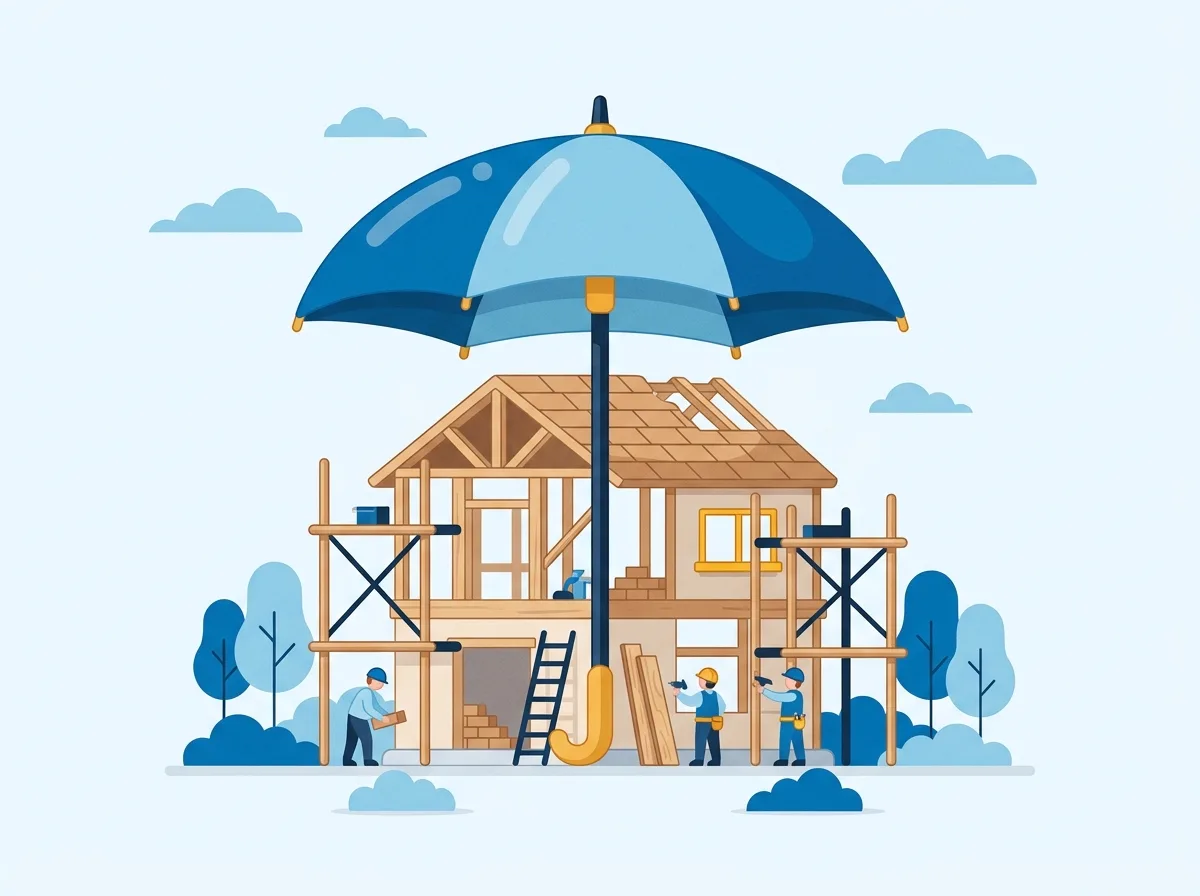
Um sich den Traum von den eigenen vier Wänden zu erfüllen, nehmen Bauherren viel Geld in die Hand. Doch bei einem Hausbau kann einiges schiefgehen — was nicht nur die Fertigstellung verzögert, sondern auch erhebliche Mehrkosten bedeuten kann. Schlimmstenfalls führen Schäden wie ein durch Unwetter beschädigtes Mauerwerk oder Fehler in der Konstruktion zum Erliegen der Baustelle. Das macht es umso wichtiger, dass sich Bauherren umfangreich gegen diese Risiken absichern.
Eine Bauleistungsversicherung schützt Bauherren vor den Mehrkosten bei unvorhergesehenen Schäden. Dazu gehören Unwetter und Elementarschäden wie eine Unterspülung des Rohbaus durch Starkregen oder Risse nach Erdbeben. Auch Vandalismus sowie Konstruktions- und Materialfehler sind in der Bauleistungsversicherung versichert. Darüber hinaus kann Diebstahl mitversichert sein — dann kommt der Versicherer dafür auf, wenn Diebe bereits fest verbautes Material entwenden. Der Versicherungsschutz ist allerdings immer von Ihrem gewählten Tarif abhängig.
Die Vorteile einer guten Bauleistungsversicherung
- Finanzieller Schutz vor Mehrkosten bei unvorhergesehenen Schäden während der Bauphase
- Die Bauleistungsversicherung stellt sicher, dass das Bauvorhaben nicht zum Erliegen kommt
- Diebstahl von bereits verbautem Material mitversicherbar
- Der Versicherungsschutz wird mit einer Feuerrohbau- und einer Bauherrenhaftpflichtversicherung optimal ergänzt
Ist eine Bauleistungsversicherung sinnvoll?
Selbst bei bester Planung kann es beim Hausbau zu unvorhergesehenen Ereignissen kommen. Führt Starkregen oder Hochwasser beispielsweise zu einer Unterspülung des Rohbaus, kann das Bauprojekt für lange Zeit stillstehen — und erhebliche Mehrkosten verursachen. Auch wenn Bauherren mit einem finanziellen Puffer kalkulieren sollten: Dieser reicht nicht immer aus, um die zusätzlichen Kosten aufzufangen.
Die Bauleistungsversicherung schützt Bauherren und Bauunternehmer vor dem finanziellen Verlust durch unvorhergesehene Schäden. Im Schadensfall ersetzt der Versicherer die Kosten, die für das Aufräumen und Wiederherstellen der Baustelle anfallen. Eine Bauleistungsversicherung ist sinnvoll, um für den Ernstfall abgesichert zu sein — und um sicherzustellen, dass das Bauvorhaben nicht aufgrund fehlender finanzieller Mittel zum Erliegen kommt.
Ist sie Pflicht? Nein, es besteht keine Pflicht zum Abschluss einer Bauleistungsversicherung. Dennoch ist der Abschluss sinnvoll: Ein Schaden kann nicht nur erhebliche Mehrkosten verursachen — das gesamte Bauprojekt kann zum Erliegen kommen. Hinweis: Seitens des Gesetzgebers besteht zwar keine Pflicht, Banken können den Abschluss für die Kreditvergabe jedoch vorschreiben. Selbiges gilt für die Feuerrohbauversicherung und die Bauherrenhaftpflicht.

„Wenn auf der Baustelle etwas schiefgeht. Unsere Empfehlung: Eine Bauleistungsversicherung schützt Ihr Bauprojekt während der Bauphase — z. B. bei Schäden durch Sturm, Starkregen, Vandalismus oder Konstruktionsfehler. Sie ist besonders sinnvoll bei größeren Bauvorhaben und deckt unvorhersehbare Ereignisse ab, die den Baufortschritt gefährden oder verteuern. Aus der Praxis: Ein Finanzgewissen-Kunde ließ ein Einfamilienhaus bauen. Nach einem Unwetter wurde ein Teil der frisch gegossenen Bodenplatte unterspült — mehrere Tausend Euro Schaden. Zum Glück hatte er eine Bauleistungsversicherung abgeschlossen, die den Schaden übernahm. Fazit: Unwetter, Fehler oder Sabotage können auf jeder Baustelle passieren. Eine Bauleistungsversicherung schützt Ihre Investition — damit unerwartete Zwischenfälle nicht zum finanziellen Problem werden.“
Ihre Bauleistungsversicherung — ab 14,89 € im Monat
Beschreiben Sie uns Ihren Bedarf — unser Team erstellt Ihnen ein individuelles Angebot. Kostenlos & unverbindlich, Antwort in 24 h.
Jetzt Angebot anfragen
2. Das leistet die Bauleistungsversicherung
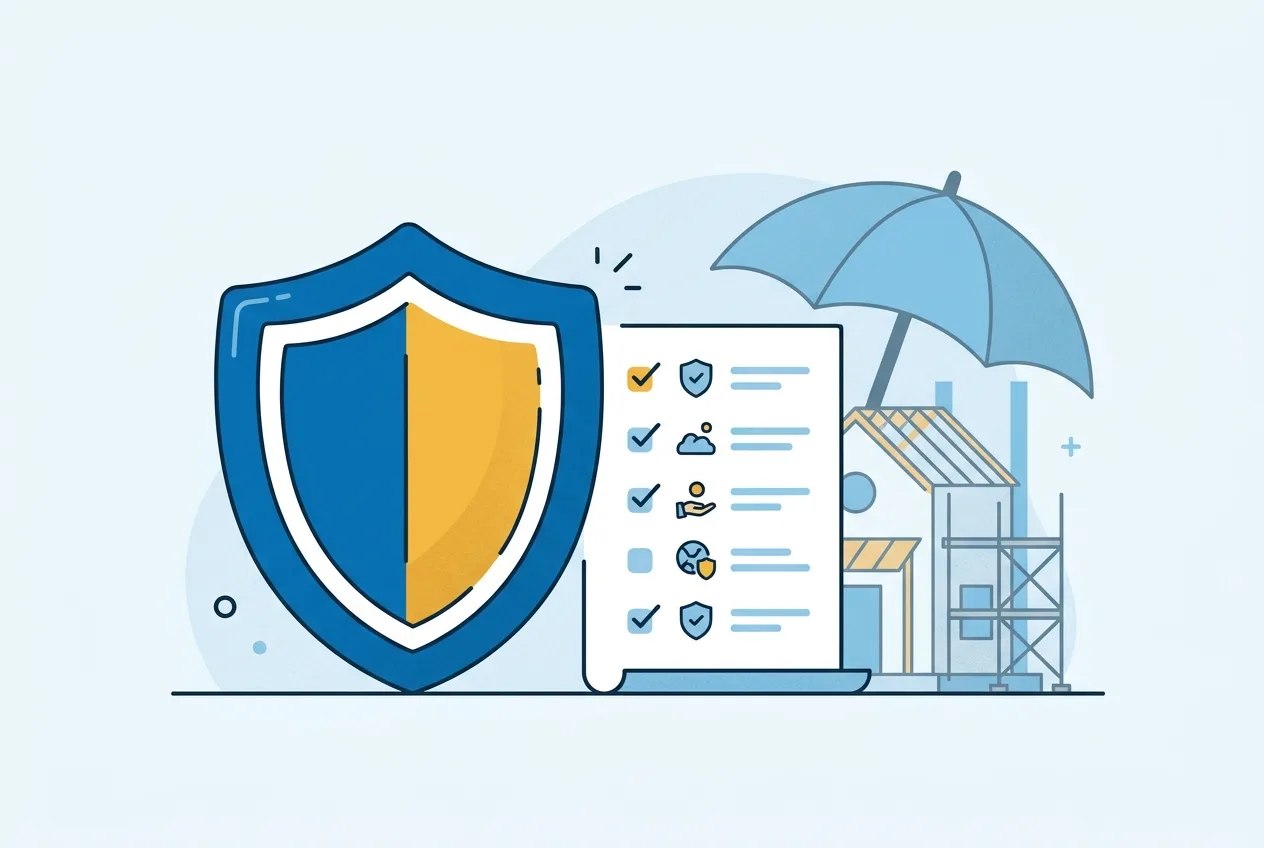
Die Leistungen können abhängig vom jeweiligen Anbieter und Tarif abweichen — das macht einen Vergleich der Angebote umso wichtiger. Es gilt wie bei allen Versicherungen: Je umfangreicher der Versicherungsschutz, desto höher die Kosten. Aber gerade bei kostenintensiven Bauprojekten können unvorhergesehene Schäden den finanziellen Ruin bedeuten. Versichert sind:
- Schäden durch höhere Gewalt — Elementarereignisse und Unwetter wie Stürme, Erdbeben, Überschwemmung, Starkregen
- Unabwendbare Gewalt wie Aufruhr und Krieg
- Material- und Konstruktionsfehler beim Bau
- Kosten für Schadensuche, Baugrund und Baumasse
- Diebstahl von fest verbauten Teilen
- Grob fahrlässig verursachte Schäden
Beachten Sie: Die Kosten werden nur bis zur vereinbarten Versicherungssumme übernommen, und je nach Tarif kann ein Selbstbehalt gelten, um dessen Höhe die Erstattung gekürzt wird. Gute Tarife sollten grobe Fahrlässigkeit ohne Einschränkung mitversichern!
Dafür leistet sie nicht
Die Ausschlüsse können sich je nach Tarif ebenso wie die versicherten Leistungen unterscheiden. In den folgenden Fällen besteht aber allgemein kein Versicherungsschutz:
- Witterungsschäden — etwa durch Frost
- Insolvenz des ausführenden Bauunternehmens
- Diebstahl nicht fest verbauter Teile
3. Das kostet die Bauleistungsversicherung
Für den Versicherungsbeitrag relevant ist neben dem gewünschten Deckungsumfang, wie teuer das Bauvorhaben ist. Berücksichtigt werden alle Kosten vom ersten Spatenstich bis zur Fertigstellung — auch die Eigenleistungen! Nicht berücksichtigen müssen Sie den Grundstückspreis und die Erschließung an Strom und Kanalisation. Zusätzlich spielt die Bauweise des Gebäudes eine Rolle für die Kosten. Beachten Sie, dass die Tarife unterschiedliche Deckungssummen vorsehen — darüber hinaus kann ein Selbstbehalt gelten.
Kann ich die Kosten von der Steuer absetzen? Bauunternehmen können die Kosten für die Bauleistungsversicherung von der Steuer absetzen — die Beiträge fallen unter die Betriebsausgaben. Bauherren hingegen können den Beitrag nicht in ihrer Steuererklärung geltend machen, wenn sie das Eigenheim selbst bewohnen.
4. Welche Bauleistungsversicherung ist die beste?
Die Bauleistungsversicherung ist eine wichtige Versicherung für Bauherren, da sie im Schadensfall ihre finanzielle Existenz retten kann. Mit dieser Absicherung sorgen Sie nicht nur dafür, dass die Mehrkosten nach einem unvorhergesehenen Ereignis gedeckt werden — Sie stellen auch sicher, dass es bei Ihrem Bauvorhaben nicht aufgrund zusätzlicher Ausgaben zu einem Baustillstand kommt.
Wichtig ist, auf einen umfassenden und bedarfsgerechten Versicherungsschutz zu achten. Die jeweiligen Tarifbestimmungen spielen eine erhebliche Rolle, um im Ernstfall ordentlich abgesichert zu sein: Achten Sie auf die Höhe der Deckungssummen und die versicherten Leistungen. Vor allem grobe Fahrlässigkeit sollte uneingeschränkt mitversichert sein. Relevant ist zudem der Selbstbehalt — der Eigenanteil sollte nicht so hoch sein, dass er im Schadensfall zu finanziellen Schwierigkeiten führt.
Die beste Bauleistungsversicherung passt immer zu Ihrem individuellen Bedarf. Unsere Versicherungsberater helfen Ihnen, den optimalen Versicherungsschutz für Ihr Bauvorhaben zu finden: Wir sind Experten auf unserem Gebiet und wissen, wo Fallstricke lauern und worauf es zu achten gilt. Außerdem unterstützen wir Sie im Schadensfall für eine unkomplizierte und schnelle Regulierung.
Darauf sollten Sie bei Vertragsschluss achten
Vor Baubeginn abschließen
Die Bauleistungsversicherung bietet Schutz vom ersten Spatenstich bis zur Fertigstellung.
Hohe Deckungssummen wählen
Für verschiedene Deckungsbereiche können unterschiedliche Deckungssummen gelten.
Kosten mit Selbstbehalt senken
Der Eigenanteil sollte aber nicht so hoch sein, dass er im Schadensfall zu finanziellen Schwierigkeiten führt.
Grobe Fahrlässigkeit prüfen
Grob fahrlässig herbeigeführte Schäden sollten ohne Einschränkungen mitversichert sein.
Weitere Gefahren absichern
Ergänzen Sie Ihren Versicherungsschutz mit einer Feuerrohbau- und einer Bauherrenhaftpflichtversicherung.
5. Das ist im Schadensfall zu tun
Ein Schaden muss immer zeitnah bei der Versicherung gemeldet werden. Setzen Sie den Versicherer also umgehend nach Schadenseintritt in Kenntnis — telefonisch oder per E-Mail; einige Gesellschaften bieten auch ein Online-Portal für die Schadenmeldung. Unsere Versicherungsberater sind Ihnen gerne dabei behilflich.
Um den Schaden schnell regulieren zu können, muss der Vorgang für den Versicherer nachvollziehbar sein. Dokumentieren Sie den Schadenhergang umfassend, z. B. mit Fotos. Beschädigte Teile sollten außerdem aufbewahrt und nicht entsorgt werden — unter Umständen schickt die Bauleistungsversicherung einen Gutachter zur Begehung. Auch in diesem Fall sind wir für Sie da: Wir unterstützen Sie bei der Dokumentation des Schadens und der Kommunikation mit der Versicherungsgesellschaft. Tipp: Sie haben eine Schadenminderungspflicht — Sie müssen also Maßnahmen ergreifen, um den Schaden abzuwenden bzw. zu mindern!
 ProvenExpert
Kundenbewertungen
Die häufigsten Fragen zur Bauleistungsversicherung
Was leistet die Bauleistungsversicherung?
Für wen ist sie sinnvoll?
Wovon hängt der Beitrag ab?
Wann endet der Versicherungsschutz?
Kann ich den Beitrag steuerlich absetzen?
Haben Sie alles gefunden?
Hier finden Sie weitere interessante Inhalte zum Thema:


Schnelle Frage, Kritik oder Feedback?
Professionelle Beratung von echten Menschen — rufen Sie uns zum Ortstarif an oder schreiben Sie uns.
Lesen Sie auch
Bauherrenhaftpflicht
Der unverzichtbare Schutz für jedes Bauvorhaben — Leistungen, Kosten, Tipps.
Beitrag lesenFeuerrohbauversicherung
Schutz vor Brand, Blitzschlag und Explosion während der Bauphase.
Beitrag lesenGebäudeversicherung
Der große Ratgeber für die Zeit nach der Fertigstellung.
Beitrag lesenBaukredit
Finanzierung für Neubau und Bauvorhaben.
Beitrag lesen