Krankentagegeldversicherung
Sichern Sie sich jetzt ab
Was kostet die ideale Krankentagegeldversicherung, welche Lücken schließt sie und auf welche Leistungen sollten Sie unbedingt achten?

1. Die ideale Krankentagegeldversicherung
Passende Deckungssumme: Die passende Deckungssumme einer Krankentagegeldversicherung sollte so gewählt werden, dass sie die finanziellen Lücken zwischen Ihrem Nettoeinkommen und den Leistungen der gesetzlichen oder privaten Krankenversicherung schließt. Sie sollte Ihre laufenden Kosten wie Miete, Kredite oder Lebenshaltungskosten abdecken und auf Ihren individuellen Bedarf abgestimmt sein. Wichtig ist, die Höhe so zu gestalten, dass Sie auch bei längerer Krankheit finanziell abgesichert bleiben, ohne überversichert zu sein.
Leistungsumfang: Die Krankentagegeldversicherung bietet finanzielle Unterstützung, wenn Sie aufgrund von Krankheit arbeitsunfähig sind. Ab dem vereinbarten Leistungsbeginn zahlt sie täglich einen festgelegten Betrag, um Einkommenslücken zu schließen. Der Leistungsumfang umfasst die Absicherung laufender Kosten wie Miete, Kredite oder Lebenshaltungskosten. Sie ist individuell anpassbar und ergänzt sowohl die gesetzliche als auch die private Krankenversicherung optimal — insbesondere für Selbstständige, Freiberufler und Arbeitnehmer mit hohem Einkommensbedarf.
Die Vorteile einer guten Krankentagegeldversicherung
- Finanzielle Sicherheit: Schließt Einkommenslücken während einer längeren Arbeitsunfähigkeit und sorgt für finanzielle Stabilität
- Individuelle Anpassung: Höhe und Beginn der Leistungen können flexibel auf Ihre Bedürfnisse und Lebenssituation abgestimmt werden
- Ergänzung zur Krankenversicherung: Deckt Kosten ab, die weder die gesetzliche noch die private Krankenversicherung übernimmt
- Schutz für Selbstständige und Freiberufler: Besonders wichtig, da in diesen Fällen kein Anspruch auf gesetzliches Krankengeld besteht
- Keine finanziellen Einschränkungen: Ermöglicht es, laufende Kosten wie Miete, Kredite oder Lebenshaltungskosten problemlos zu decken
- Lange Leistungsdauer: Absicherung auch bei längeren Krankheitsphasen, bis zur Wiederherstellung der Arbeitsfähigkeit
- Planungssicherheit: Verlässliche finanzielle Unterstützung in einer gesundheitlich und beruflich herausfordernden Situation
Ihre Krankentagegeldversicherung — ab 3 € im Monat
Beschreiben Sie uns Ihren Bedarf — unser Team erstellt Ihnen ein individuelles Angebot. Kostenlos & unverbindlich, Antwort in 24 h.
Jetzt Angebot anfragen2. Leistungen der Krankentagegeldversicherung
Tägliche Ausgleichszahlungen
Die Versicherung zahlt für jeden Tag der ärztlich bescheinigten Arbeitsunfähigkeit ein vereinbartes Tagegeld. Die Höhe orientiert sich an dem individuellen Bedarf und kann flexibel an das Einkommen und die Lebenshaltungskosten angepasst werden.
Schutz vor Einkommenslücken
Gerade für Selbstständige oder Freiberufler, die nicht in den Genuss einer Lohnfortzahlung kommen, schließt das Tagegeld eine kritische Finanzierungslücke. Auch Angestellte profitieren nach Auslaufen der Lohnfortzahlung (in der Regel nach sechs Wochen) von einer zusätzlichen Absicherung.
Leistungsdauer
Die Versicherung leistet, solange die Arbeitsunfähigkeit besteht — abhängig von den vereinbarten Vertragsbedingungen auch über einen längeren Zeitraum. Viele Tarife bieten eine Absicherung bis zum Ende der Krankengeldzahlung durch die gesetzliche Krankenversicherung oder darüber hinaus.
Flexible Tarifgestaltung
Versicherte können oft wählen, ab wann das Krankentagegeld greifen soll (z. B. ab dem 15. Tag, 29. Tag oder 43. Tag der Arbeitsunfähigkeit). Auch die Höhe des Tagegeldes kann individuell festgelegt werden.
Zusatzleistungen
Je nach Tarif können weitere Optionen wie Mitversicherung von Kuraufenthalten, Reha-Maßnahmen oder psychischen Erkrankungen enthalten sein. Zudem übernehmen einige Versicherungen die Kosten für ärztlich verordnete Behandlungen teilweise oder leisten zusätzliche Serviceangebote wie Facharzt-Terminvermittlung.
Steuerliche Aspekte
Beiträge und Leistungen können steuerliche Auswirkungen haben. Ob und in welcher Höhe Krankentagegeld steuerfrei ist, hängt unter anderem von der persönlichen Einkommenssituation sowie den jeweils geltenden Regelungen ab. Hier empfiehlt sich eine individuelle Beratung.
Insgesamt ermöglicht die Krankentagegeldversicherung eine passgenaue finanzielle Absicherung, damit Krankheit oder Unfall nicht zu einer dauerhaften wirtschaftlichen Belastung wird. Insbesondere bei länger andauernden Ausfällen ist sie ein wichtiger Baustein, um den Lebensstandard zu sichern und finanzielle Sorgen zu reduzieren.

„Achten Sie bei der Wahl Ihres Krankentagegeldtarifs darauf, dass der Leistungsbeginn optimal auf Ihre Bedürfnisse abgestimmt ist. Für Angestellte kann es sinnvoll sein, das Krankentagegeld erst nach Ablauf der gesetzlichen Lohnfortzahlung (in der Regel sechs Wochen) beginnen zu lassen, um Beiträge zu sparen. Selbstständige hingegen profitieren oft von einem früheren Leistungsbeginn, da sie in vielen Fällen keine oder nur eine kurze Lohnfortzahlung haben. Zusätzlich sollten Sie die Höhe des Tagegelds so wählen, dass es Ihr Nettoeinkommen realistisch abdeckt, ohne es zu übersteigen — nur so vermeiden Sie eine eventuelle Kürzung der Leistung und unnötige Kosten.“
3. Was kostet eine Krankentagegeldversicherung?
Rechenbeispiel: Krankentagegeldversicherung — der Preis ist abhängig vom gewünschten Tagegeld bei Krankheitsausfall ab dem 43. Tag.
Wichtige Bausteine
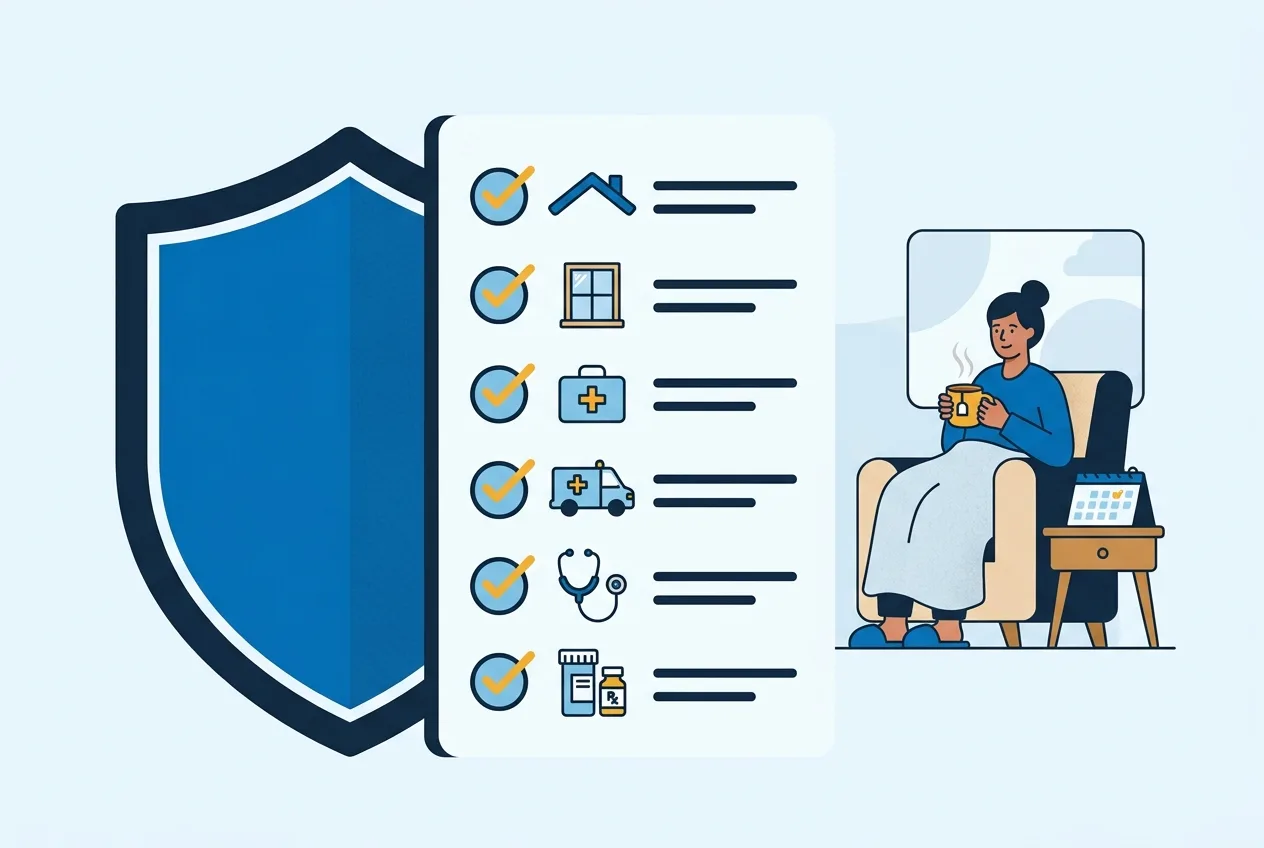
Achten Sie bei der Tarifwahl auf diese Bausteine: Kur und Reha, Kündigungsrechtverzicht, Wiedereingliederung.
- Kur & Reha: Krankentagegeld wird meist nicht während einer Kur oder Reha gezahlt, außer es ist explizit versichert. Achtung auf Ausschlüsse!
- Kündigungsrechtverzicht: Der Versicherer verzichtet darauf, dir nach einem Leistungsfall zu kündigen — wichtig für langfristige Absicherung!
- Wiedereingliederung: Bei schrittweiser Rückkehr in den Job (Hamburger Modell) wird oft kein volles Krankentagegeld gezahlt. Bedingungen checken!
4. Fazit
Eine Krankentagegeldversicherung schließt für viele Berufstätige eine kritische Finanzierungslücke im Krankheitsfall. Sie bietet zusätzliche finanzielle Sicherheit, wenn Lohnfortzahlung oder gesetzliches Krankengeld nicht ausreichen, und lässt sich flexibel an persönliche Bedürfnisse wie Einkommenshöhe oder Leistungsbeginn anpassen. Insbesondere Selbstständige und Freiberufler profitieren von dieser Absicherung, da sie meist keine Entgeltfortzahlung durch den Arbeitgeber erhalten. Wer seinen Lebensstandard auch bei längerer Krankheit wahren möchte, sollte daher prüfen, ob ein individuell passender Tagegeldtarif sinnvoll ist.
Um den passenden Tarif zum besten Preis für Sie zu finden, nutzen Sie gerne unseren kostenlosen Tarifvergleich — kostenfrei und unverbindlich.
Krankentagegeld-Rechner: Wie viel brauchen Sie?
Selbstständige rechnen über Fixkosten und Rücklage (inklusive Karenzzeit-Empfehlung), Angestellte über die Lücke zwischen Krankengeld und Netto.
 ProvenExpert
Kundenbewertungen
Die häufigsten Fragen zur Krankentagegeldversicherung
Wer sollte eine Krankentagegeldversicherung abschließen?
Worin unterscheidet sich das Krankentagegeld vom Krankengeld?
Ab wann leistet die Krankentagegeldversicherung?
Wie hoch sollte das Krankentagegeld sein?
Sind psychische Erkrankungen mitversichert?
Läuft die Krankentagegeldversicherung unbegrenzt weiter?
Was kostet eine Krankentagegeldversicherung?
Wie verhält es sich mit Steuern und Sozialabgaben?
Kann ich meine Krankentagegeldversicherung später anpassen?
Haben Sie alles gefunden?
Hier finden Sie weitere interessante Inhalte zum Thema:


Schnelle Frage, Kritik oder Feedback?
Professionelle Beratung von echten Menschen — rufen Sie uns zum Ortstarif an oder schreiben Sie uns.