Wissenschaftliche Investment-Strategie
Nobelpreis-Forschung statt Spekulation: Mehr Rendite mit System & Faktorprämien
Vergessen Sie Börsengurus, Aktientipps und teure Bankfonds. Eine wissenschaftlich fundierte Investment-Strategie basiert auf den Erkenntnissen der Nobelpreisträger Harry Markowitz und Eugene Fama. Über 90 Prozent Ihres langfristigen Anlageerfolgs bestimmt nicht das Stock-Picking, sondern die strategische Asset Allocation und das disziplinierte Ernten bewährter Faktorprämien.
1. Warum wissenschaftliches Investieren aktives Trading schlägt
Die meisten Privatanleger, und leider auch viele Bankberater, versuchen den Markt zu timen oder die „Gewinneraktien von morgen“ auszuwählen. Die empirische Kapitalmarktforschung zeigt seit Jahrzehnten ein ernüchterndes Bild: Über einen Zeitraum von 10 bis 15 Jahren schaffen es weniger als 10 Prozent aller aktiven Fondsmanager, ihren Vergleichsindex nach Kosten zu schlagen.
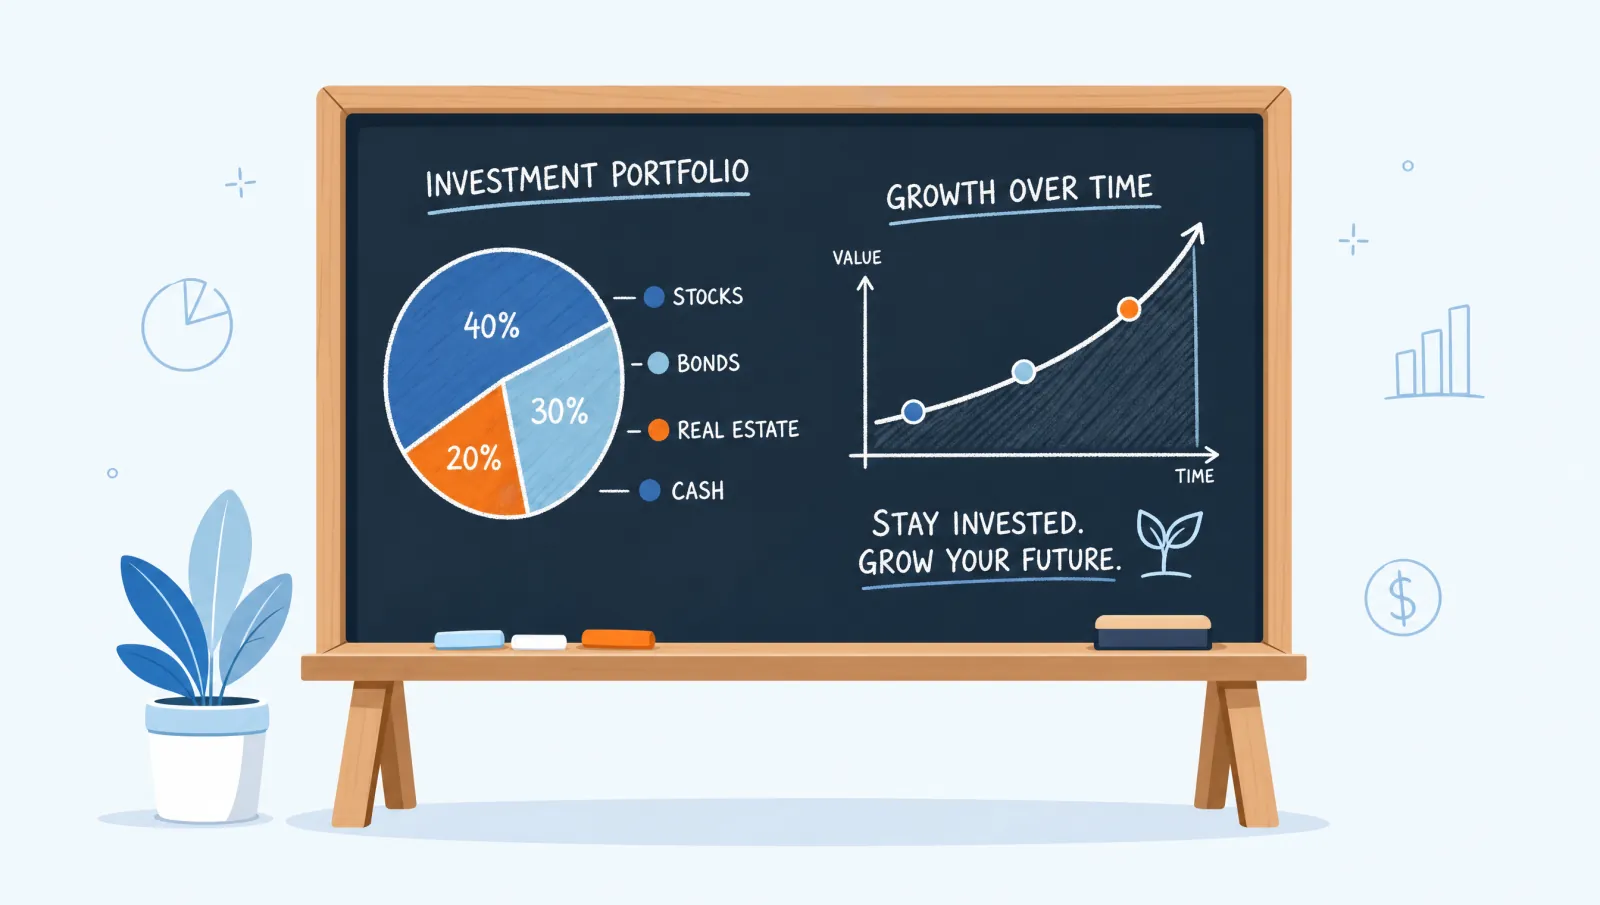
Die moderne Portfoliotheorie (Harry Markowitz, Nobelpreis 1990): Diversifikation ist der einzige „Free Lunch“ an den Finanzmärkten. Durch die Kombination von Anlageklassen, die sich nicht perfekt gleichförmig bewegen (geringe Korrelation), sinkt das Gesamtrisiko Ihres Portfolios messbar, ohne dass Sie auf Renditechancen verzichten müssen.
Die Markteffizienzhypothese (Eugene Fama, Nobelpreis 2013): Öffentliche Informationen sind in modernen, liquiden Märkten bereits in Sekundenschnelle in den Kursen eingepreist. Kein Analyst und kein Börsenbrief hat einen dauerhaften Informationsvorsprung. Der Versuch, Marktbewegungen vorherzusagen, gleicht einem Münzwurf, kostet aber erhebliche Transaktionsgebühren.
Strategische Asset Allocation entscheidet: Berühmte Studien (u. a. Brinson, Hood & Beebower) belegen, dass über 90 Prozent der Renditeunterschiede von Portfolios allein durch die Strukturierung der Anlageklassen (Aktien, Anleihen, Rohstoffe wie Edelmetalle, Liquidität) bestimmt werden, nicht durch Einzeltitelauswahl oder den Einstiegszeitpunkt.
2. Das Klumpenrisiko im MSCI World: Warum Standard-ETFs zu kurz greifen
Viele Einsteiger kaufen einen Standard-ETF auf den MSCI World und glauben, optimal diversifiziert zu sein. Bei genauem Hinsehen offenbart sich jedoch ein bedenkliches Klumpenrisiko: Der MSCI World gewichtet Unternehmen rein nach Marktkapitalisierung. Das führt dazu, dass die USA über 70 Prozent des gesamten Index ausmachen.
Die Abhängigkeit von den „Magnificent 7“: Wenige US-amerikanische Megacaps (darunter Apple, Microsoft, NVIDIA, Amazon, Alphabet, Meta) machen fast 20 Prozent des weltweiten Standard-Index aus. Wenn eine einzelne Branche oder Region korrigiert, gerät das gesamte Portfolio unter Druck.
Echte globale Diversifikation: Ein wissenschaftliches Portfolio ergänzt Industrie- und Schwellenländer (Emerging Markets), bindet tausende mittelständische Unternehmen ein und balanciert Regionen nach wirtschaftlicher Fundamentalkraft aus, statt Trend-Konzentrationen blind nachzubauen.
3. Die wissenschaftlichen Renditetreiber: Das Multi-Faktor-Modell
Faktorprämien sind systematische, über Jahrzehnte und weltweite Märkte hinweg empirisch nachgewiesene Mehrrenditen gegenüber dem breiten Gesamtmarkt:
| Faktorprämie | Wissenschaftliche Definition | Ihr Rendite- & Diversifikationsvorteil |
|---|---|---|
| Equity / Marktprämie | Beteiligung an unternehmerischer Wertschöpfung gegenüber risikolosen Staatsanleihen | Kompensation für das Tragen von Konjunktur- und Unternehmensschwankungen (ca. 4–5 % p. a. über risikofreiem Zins) |
| Size / Small-Cap-Faktor | Aktien kleinerer und mittlerer Unternehmen (Nebenwerte) | Langfristige Outperformance gegenüber trägen Großkonzernen durch höhere Innovationskraft, Agilität und Flexibilität |
| Value / Substanz-Faktor | Günstig bewertete Qualitätsunternehmen (niedriges Kurs-Buchwert- und Kurs-Gewinn-Verhältnis) | Überrendite durch antizyklische Unterbewertung, solide Bilanzen und verlässliche Substanzwerte abseits des Hypes |
| Profitability / Qualität | Unternehmen mit überdurchschnittlich hoher operativer Profitabilität und stabilen Margen | Geringere Insolvenzanfälligkeit, robuste Cashflows und überlegene Stabilität in wirtschaftlichen Abschwungphasen |
Quellen: Fama & French (1992, 2015), Kenneth French Data Library (Datenbasis 1927–2026)

„In über 20 Jahren Beratung habe ich immer wieder dasselbe Muster erlebt: Anleger jagen heißen Trends hinterher, kaufen am Hochpunkt und verkaufen in Panik am Tiefpunkt. Eine wissenschaftliche Strategie schützt Sie vor Ihren eigenen Emotionen. Wer sein Portfolio breit über Anlageklassen und Faktorprämien strukturiert und stur rebalanciert, schlägt fast jeden hektischen Börsenzocker, ganz ohne schlaflose Nächte.“
4. Rebalancing: Warum diszipliniertes Neugewichten Pflicht ist
Strategische Ziel-Allokation festlegen
Gemeinsam mit Ihnen definieren wir Ihre persönliche Risikotragfähigkeit: z. B. 70 % Aktienkomponente (weltweit mit Faktorprämien) und 30 % risikoarme Komponente (kurzlaufende Euro-Staatsanleihen / Liquidität).
Marktbewegungen beobachten statt hektisch handeln
Steigen die Aktienmärkte stark, verschiebt sich die Gewichtung im Zeitverlauf unbemerkt auf z. B. 82 % Aktien und nur noch 18 % Anleihen. Ihr Portfolio wird riskanter als ursprünglich geplant.
Antizyklischer Übertrag (Rebalancing)
Einmal jährlich oder bei Schwellenwert-Abweichungen von über 10 % greift der Automatismus: Teillogische Gewinne aus stark gestiegenen Werten werden mitgenommen und in aktuell günstigere Segmente umgeschichtet.
Systematisch billig kaufen, teuer verkaufen
Das Rebalancing zwingt Sie rein mathematisch dazu, das Richtige zu tun: Gewinne realisieren und unterbewertete Märkte günstig einsammeln, völlig frei von Panik oder Gier.
5. Strategische Portfoliostrukturen für jede Lebensphase
Kein Anleger gleicht dem anderen. Das Rendite-Risiko-Profil richtet sich exakt nach Ihrem Zeithorizont, Ihren Zielen und Ihrem Sicherheitsbedürfnis:
Defensiv (Stabilität & Werterhalt)
30 % Renditebaustein / 70 % Sicherheitsbaustein
Für Kapital, das in 3 bis 7 Jahren benötigt wird oder für Anleger mit Fokus auf maximale Schwankungsarmut und Inflationsdämpfung.
Ausgewogen (Das Allwetter-Depot)
60 % Renditebaustein / 40 % Sicherheitsbaustein
Die goldene Mitte für den soliden Vermögensaufbau mit moderaten Drawdowns und verlässlicher Realrendite über 7 bis 12 Jahre.
Dynamisch & Faktor-Fokus (Chancenreich)
85–100 % Renditebaustein mit Small-Cap & Value
Für langfristigen Vermögensaufbau ab 12 Jahren, Sparpläne für Kinder oder die Altersvorsorge mit maximalem Zinseszins-Effekt.
„Risikomanagement ist keine Frage des Bauchgefühls, sondern harter Mathematik. In der Schadenabteilung sehe ich täglich, was passiert, wenn Menschen Risiken unterschätzen. Bei der Geldanlage ist es genauso: Wer alles auf wenige US-Tech-Werte oder Krypto setzt, riskiert existenzielle Rückschläge. Eine saubere Faktor-Diversifikation und institutionelle Verwahrung bei der FFB ist das beste Fundament für Ihr Vermögen.“
6. Die richtige Hülle: Freies Depot oder steuerlicher Versicherungsmantel?
Die beste Strategie entfaltet ihre volle Kraft erst mit der passenden steuerlichen und rechtlichen Struktur:
- Freies FFB-Depot (FIL Fondsbank): Höchste Flexibilität, tägliche Verfügbarkeit, institutionelle Anteilsklassen ohne Ausgabeaufschläge (Agio) und 100 % rechtliches Sondervermögen.
- Steuerbegünstigter Versicherungsmantel: Abgeltungsteuerfrei umschichten, kein jährlicher Steuerabzug auf Erträge und Halbeinkünfteverfahren bei Auszahlung im Rentenalter (§ 20 Abs. 1 Nr. 6 EStG). Der ausführliche Vergleich: Fondspolice vs. Fondsdepot.
- Neues Altersvorsorgedepot (ab 2027): Direkte staatliche Förderzulagen und steuerliche Absetzbarkeit bei voller ETF- und Fondsauswahl für Ihren Ruhestand.
- Transparente Vergütung: Klare Servicevereinbarungen, keine versteckten Provisionen, anbieterneutrale Auswahl aus über 10.000 Fonds und ETFs weltweit.
Ihre Experten für wissenschaftliche Investmentberatung
Persönlich, anbieterneutral und verständlich: Wir analysieren Ihr bestehendes Depot, beseitigen Klumpenrisiken und setzen Ihre maßgeschneiderte Asset Allocation um.
Entwickelt maßgeschneiderte Strategien für langfristigen Vermögensaufbau, Ruhestandsplanung und steueroptimierte Depots.
02528 4189797
Unterstützt bei der strukturierten Risikoerfassung, Depot-Checks und der Vermeidung von Klumpenrisiken.
02528 4189797Lassen Sie Ihr Depot wissenschaftlich durchleuchten
Buchen Sie ein kostenfreies, unverbindliches Erstgespräch. Wir prüfen Ihre bestehende Geldanlage auf Klumpenrisiken, versteckte Kosten und Renditekiller.
Kostenlose Erstberatung vereinbaren ProvenExpert
Kundenbewertungen
Häufige Fragen zur wissenschaftlichen Investment-Strategie
Was unterscheidet eine wissenschaftliche Investment-Strategie von normaler Bankberatung?
Warum reicht ein einzelner ETF auf den MSCI World heute nicht mehr aus?
Was genau sind Faktorprämien (Faktor-Investing)?
Was ist Rebalancing und warum ist es so entscheidend?
Ab welchem Anlagebetrag lohnt sich eine wissenschaftliche Investmentberatung?
Wie sicher ist mein Geld bei der FFB (FIL Fondsbank)?


Schnelle Frage, Kritik oder Feedback?
Professionelle Beratung von echten Menschen, rufen Sie uns zum Ortstarif an oder schreiben Sie uns.
Lesen Sie auch
Kapitalanlage & Investment (Hauptseite)
Unsere Philosophie, Prinzipien und Anlagekonzepte im Gesamtüberblick.
Beitrag lesenETF-Sparplan für Einsteiger
Vermögensaufbau Schritt für Schritt mit monatlichen Sparraten.
Beitrag lesenDas neue Altersvorsorgedepot
Ab 2027 staatlich gefördert und steuerbegünstigt in ETFs investieren.
Beitrag lesenAltersvorsorgeberatung
Ganzheitliche Ruhestandsplanung mit Dennis Becker.
Beitrag lesenFondspolice vs. Fondsdepot
Versicherungsmantel oder freies Depot: Steuern, Kosten, Rebalancing.
Beitrag lesenAsset Allocation: Musterportfolios
Defensiv, ausgewogen, offensiv: Aufteilung und Rebalancing.
Beitrag lesenEdelmetalle: Gold & Silber
Sachwert-Beimischung: Haltefrist, Umsatzsteuer und Lagerung.
Beitrag lesen