Finanzielle Engpässe können jederzeit überraschend auftreten. Hierbei kann es beispielsweise um eine notwendige kurzfristige neue Anschaffung, eine unerwartet hohe Nachzahlung oder eine plötzliche Autoreparatur gehen. Wenn eine solche Situation auftritt, stellt sich häufig die Frage nach einer passenden Finanzierung.
Auf den Punkt: Pfandkredit vs. Bankkredit
Der Kernunterschied: Ein Pfandkredit eignet sich für sofortige Liquidität ohne Bonitäts- oder Schufa-Prüfung bei kurzfristiger Beleihung von Wertgegenständen. Ein klassischer Bankkredit ist bei größerem Kapitalbedarf, längeren Laufzeiten und guter Bonität die deutlich zinsgünstigere und planbarere Finanzierungslösung.
Im ersten Moment denken die meisten Leute bei solchen Problemen wahrscheinlich direkt an einen klassischen Bankkredit. Wobei es durchaus alternative und ebenfalls interessante Möglichkeiten gibt, wenn man kurzfristig auf eine Finanzierung angewiesen ist. Welche Variante im Einzelfall tatsächlich am besten geeignet ist, hängt von vielen unterschiedlichen Faktoren ab. Hierzu gehören beispielsweise die gewünschte Flexibilität, der Zeitdruck und die persönliche Bonität. Im weiteren Verlauf dieses Artikels wollen wir uns ein wenig intensiver mit dem Bankkredit und mit dem Gang zum Pfandhaus beschäftigen.
Pfandhaus und klassischer Bankkredit im Vergleich
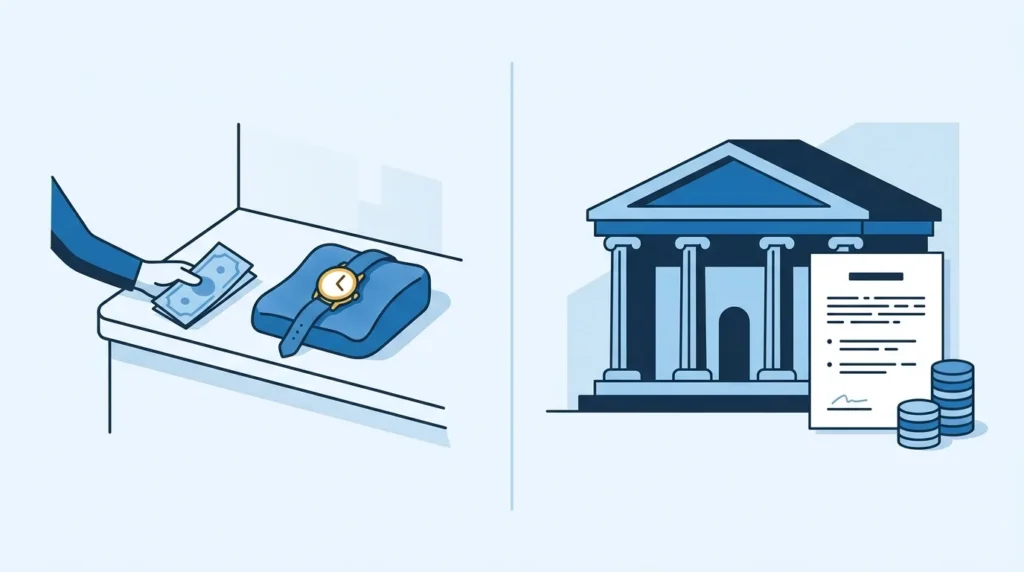
Wenn es um die Erlangung zusätzlicher kurzfristiger Liquidität geht, dann kann neben einem klassischen Kredit auch ein Pfandhaus eine interessante Möglichkeit sein. Beim Besuch eines Pfandhauses kann ein Wertgegenstand wie etwa ein technisches Gerät, Schmuck oder auch eine wertvolle Uhr beliehen werden.
Die Mitarbeiter eines solchen Leihhauses schätzen den Wert eines Gegenstandes und zahlen anschließend einen Pfandkredit aus. Wenn der vereinbarte Pfandbetrag sowie die erhobenen Gebühren fristgerecht zurückgezahlt werden, dann erhalten die Eigentümerin oder der Eigentümer den Pfandgegenstand wieder zurück.
Beim klassischen Bankkredit ist der Ablauf dagegen ganz anders. Das Kreditinstitut überprüft zunächst die Verhältnisse eines neuen Kreditnehmers. Hierbei werden unter anderem Dinge wie das Einkommen, bereits bestehende finanzielle Verpflichtungen und die vorhandene Bonität unter die Lupe genommen. Nach einer solchen Auswertung entscheidet die Bank, ob eine Kreditvergabe aus Sicht des Bankhauses tatsächlich möglich ist. Entsprechend kann die Bearbeitung deutlich mehr Zeit in Anspruch nehmen, als das bei einem Pfandkredit der Fall ist.
Wann ist ein Bankkredit wahrscheinlich die bessere Wahl?
Wenn es um einen größeren Kreditbedarf oder größere geplante Investitionen geht, dann ist ein Bankkredit in vielen Fällen die bessere Wahl. Hierbei kann es beispielsweise um einen Autokauf, umfangreiche Renovierungsarbeiten am Eigentum oder eine Finanzierung von größeren Anschaffungen gehen. Bei einem solchen Bankdarlehen erfolgt die Rückzahlung in der Regel anschließend in monatlichen Raten. Die Höhe der Raten und die Laufzeit des Kredites werden bereits beim Kreditabschluss festgelegt und dadurch sind die Kosten und die monatliche Belastung kalkulierbar. Ein weiterer Vorteil bei einem Ratenkredit ist, dass Kreditnehmerinnen und Kreditnehmer bei einer guten Bonität häufig von relativ günstigen Kreditzinsen profitieren können. Durch eine längere Kreditlaufzeit kann außerdem die monatliche Belastung in einem vertretbaren Rahmen gehalten werden.
Allerdings empfiehlt es sich, einen solchen Bankkredit nur aufzunehmen, wenn man den vereinbarten Rückzahlungsmodalitäten dauerhaft nachkommen kann. Denn bei entstehenden Zahlungsschwierigkeiten können zusätzliche Kosten entstehen und solche Zahlungsprobleme sorgen dann außerdem für eine starke Verschlechterung bei der eigenen Bonität.
Wann kann ein Pfandkredit eine sinnvolle Wahl sein?
Wenn für einen kurzfristigen Zeitraum Geld benötigt wird und man über einen geeigneten Wertgegenstand verfügt, kann ein Pfandkredit eine interessante Möglichkeit darstellen. Der Wertgegenstand, wie eine wertvolle Armbanduhr, wird als Pfand in einem Leihhaus abgegeben und dient dem Pfandhaus als Sicherheit. Dadurch spielt die Bonität bei einem Pfandkredit normalerweise keine entscheidende Rolle.
Das kann ein Vorteil sein, wenn es um sehr kurzfristige Ausgaben geht. Werden finanzielle Mittel lediglich für einen kurzen Zeitraum benötigt, kann der Weg ins Pfandhaus eine gute Option darstellen. Schließlich kann man auf diese Weise durch einen Pfandkredit unkompliziert und schnell Geld bekommen. Allerdings gilt es immer im Hinterkopf zu haben, dass der hinterlegte Gegenstand vom Pfandhaus verwertet werden kann, wenn keine vereinbarte und fristgerechte Rückzahlung des Pfandkredites erfolgt.
Die wichtigsten Unterschiede zwischen Bankkredit und Pfandkredit
Zwischen einem Bankkredit und einem Pfandkredit als Finanzierungsarten gibt es erhebliche Unterschiede. Bei einem Bankkredit erfolgt im ersten Schritt eine Prüfung der finanziellen Situation des Antragstellers. Bei grünem Licht für einen Ratenkredit durch die Bank dauert es häufig noch einige Tage bis zur Auszahlung des Kreditbetrages. Die Rückzahlung des gewährten Darlehens umfasst anschließend aufgrund der Kredithöhe einen längeren Zeitraum.
Bei einem Pfandkredit richtet sich die Höhe des Kreditbetrages dagegen nach dem Wert des hinterlegten Gegenstandes. Eine Auszahlung erfolgt in der Regel umgehend, wobei die Höhe des gewährten Darlehens durch den Wert des eingesetzten Pfands begrenzt wird. Außerdem fallen in einem Pfandhaus ebenfalls Kosten und Gebühren an, die man ebenfalls im Blick haben sollte.
Was das für die eigene Absicherung bedeutet
Beide Wege lösen ein kurzfristiges Geldproblem – eine Vorsorge ersetzen sie nicht. Wer einen Wertgegenstand beleiht, sollte wissen: Solange Schmuck, Uhren und Technik zu Hause liegen, sind sie über die Hausratversicherung mitversichert, allerdings nur bis zu einer festen Wertsachengrenze. Und wer eine größere Summe über Jahre zurückzahlt, etwa bei einem Hauskredit, sollte die monatliche Rate gegen Todesfall und Berufsunfähigkeit absichern – sonst trägt im Ernstfall die Familie das Darlehen weiter. Eine Risikolebensversicherung kostet dafür meist weniger, als die meisten schätzen.