Gebäudeversicherung
Die Versicherung für Ihre Immobilie
Eine Gebäudeversicherung kostet je nach Leistungsumfang zwischen 14,89 € und 25,86 € im Monat. Sie ersetzt Schäden am Gebäude; Elementarschäden und Glasbruch lassen sich zusätzlich einschließen.
1. So sieht die ideale Gebäudeversicherung aus
Passende Deckungssumme: Im Falle eines Schadens soll Ihre Gebäudeversicherung genügend Geld auszahlen können, um entweder Ihr Haus wieder aufzubauen oder die entstandenen Schäden am Gebäude zu decken. Das ist jedoch nur möglich, wenn die vereinbarte Deckungssumme der Versicherung ausreichend hoch ist. Die optimale Deckungssumme — auch Versicherungssumme genannt — sollte dem Neuwert Ihrer Immobilie entsprechen. In den folgenden Kapiteln erfahren Sie, wie Sie die Deckungssumme kalkulieren und wie Sie bereits bei Vertragsabschluss sicherstellen, dass Sie und Ihr Gebäude nicht unterversichert sind.
Individueller Leistungsumfang: Die optimale Gebäudeversicherung wird individuell auf Ihre Bedürfnisse und Ihr Haus zugeschnitten. Das bedeutet, dass sie bestimmte Elemente des Gebäudes wie beispielsweise eine Solaranlage auf dem Dach abdeckt. Wenn Sie einen Carport oder einen hochwertigen Pool im Garten haben, sind auch diese im Schutz Ihrer Immobilie enthalten. Befindet sich Ihr Haus in einer Region mit Hochwassergefahr, umfasst Ihre Versicherung zusätzlich den Schutz vor Elementarschäden. Achten Sie beim Abschluss daher nicht nur auf den Preis, sondern stellen Sie sicher, dass der Leistungsumfang zu Ihren individuellen Anforderungen und Ihrem Gebäude passt.
Die Vorteile einer guten Gebäudeversicherung
- Der wichtigste Vorteil: der finanzielle Schutz bei Schäden an Ihrer Immobilie
- Als Vermieter können Sie die Kosten für die Gebäudeversicherung auf den Mieter umlegen
- Einige Versicherer leisten die vereinbarte Deckungssumme bereits ohne Wartezeit
- Gebäudebestandteile, welche fest verbaut sind, sind ebenfalls über die Gebäudeversicherung abgesichert
- Ihr Basistarif kann jederzeit flexibel mit weiteren Bausteinen erweitert werden
- Zu guter Letzt: eine automatische Absicherung der Grundgefahren Feuer, Leitungswasser sowie Sturm und Hagel
Warum ist eine Gebäudeversicherung so wichtig?
Wenn wir von Finanzgewissen uns über eines einig sind, dann darüber, dass jedem — und damit sind ausdrücklich Sie als Leser gemeint — etwas am Wert der eigenen Investition liegt. Zweifellos stellt für Sie wie für die breite Masse der Bürgerinnen und Bürger der Erwerb einer Immobilie die größte Investition im Leben dar. Den Sinn einer Versicherung zur Absicherung Ihres Gebäudes infrage zu stellen, ist demnach beinahe rhetorisch.
Wir sind absolut sicher: Wann immer wir über den Erwerb einer Immobilie sprechen, sollten Sie eine Gebäudeversicherung abschließen. Lediglich mit Blick auf die tatsächliche Nutzung ist der konkrete Umfang der Gebäudeversicherung zu hinterfragen.
Am Ende können Sie nur von einem umfangreichen Schutz Ihrer Immobilie profitieren. Ganz gleich, welcher Schadenskategorie der Fall X entspricht — die damit anfallenden Kosten für Reparaturen am Gebäude oder Neuanschaffungen sind enorm hoch und können unter Umständen nicht von heute auf morgen gezahlt werden.
Demnach schützen Sie mit einer Gebäude- und Immobilienversicherung nicht nur Ihre Investition, sondern in erster Linie auch sich selbst: Der Schaden am Gebäude muss ohne Versicherung vollständig von Ihnen getragen werden. Schützen Sie sich und Ihre Immobilie und lassen Sie sich von uns zur optimalen Gebäudeversicherung beraten — wir helfen Ihnen, das richtige Maß an Leistungsumfang zu ermitteln!
Schadenzahlen: Das regulieren Wohngebäudeversicherer
Gemäß den Informationen des Gesamtverbandes der Deutschen Versicherungswirtschaft e. V. gestaltet sich die Schadenregulierung durch Wohngebäudeversicherer in den letzten Jahren je nach Risikofaktor wie folgt:
| Gefahr | Schadenhöhe 2021 | Schadenhöhe 2020 |
|---|---|---|
| Feuer | 1.230 Mio. € | 1.240 Mio. € |
| Leitungswasser | 3.810 Mio. € | 3.370 Mio. € |
| Sturm / Hagel | 1.130 Mio. € | 920 Mio. € |
| Elementar | 4.330 Mio. € | 170 Mio. € |
Quelle: Gesamtverband der Deutschen Versicherungswirtschaft e. V. (Stand: 2023)
Ideale Gebäudeversicherung finden: So gehen Sie vor
Deckungssumme festlegen
Legen Sie die richtige Deckungssumme fest — am Ende soll Ihnen die Gebäudeversicherung im Fall der Fälle genug Mittel zur Verfügung stellen.
Leistungsumfang individuell anpassen
Achten Sie auf einen individuellen Leistungsumfang, angepasst auf Sie und Ihre Immobilie — nicht umgekehrt.
Elementar-Risiko prüfen
Prüfen Sie, ob gemessen an Ihrem Wohnort ein erhöhtes Risiko durch Elementarschäden besteht — dann gehört die Elementarschadenversicherung dazu.
Mit uns die ideale Gebäudeversicherung finden
Ihr kostenfreies Angebot zur Gebäudeversicherung wird passgenau von unseren mehrfach ausgezeichneten Experten für Sie erstellt: schnell und unkompliziert, mit immer einem direkten Ansprechpartner — und selbstverständlich sind wir auch im Versicherungsfall für Sie da. Sichern Sie Ihre Immobilie bei uns bereits ab 14,89 Euro im Monat ab.
Ihre Gebäudeversicherung — ab 14,89 € im Monat
Beschreiben Sie uns Ihren Bedarf — unser Team erstellt Ihnen ein individuelles Angebot. Kostenlos & unverbindlich, Antwort in 24 h.
Jetzt Angebot anfragen2. Leistungen und Deckungssumme: Diese Gefahren sind versichert
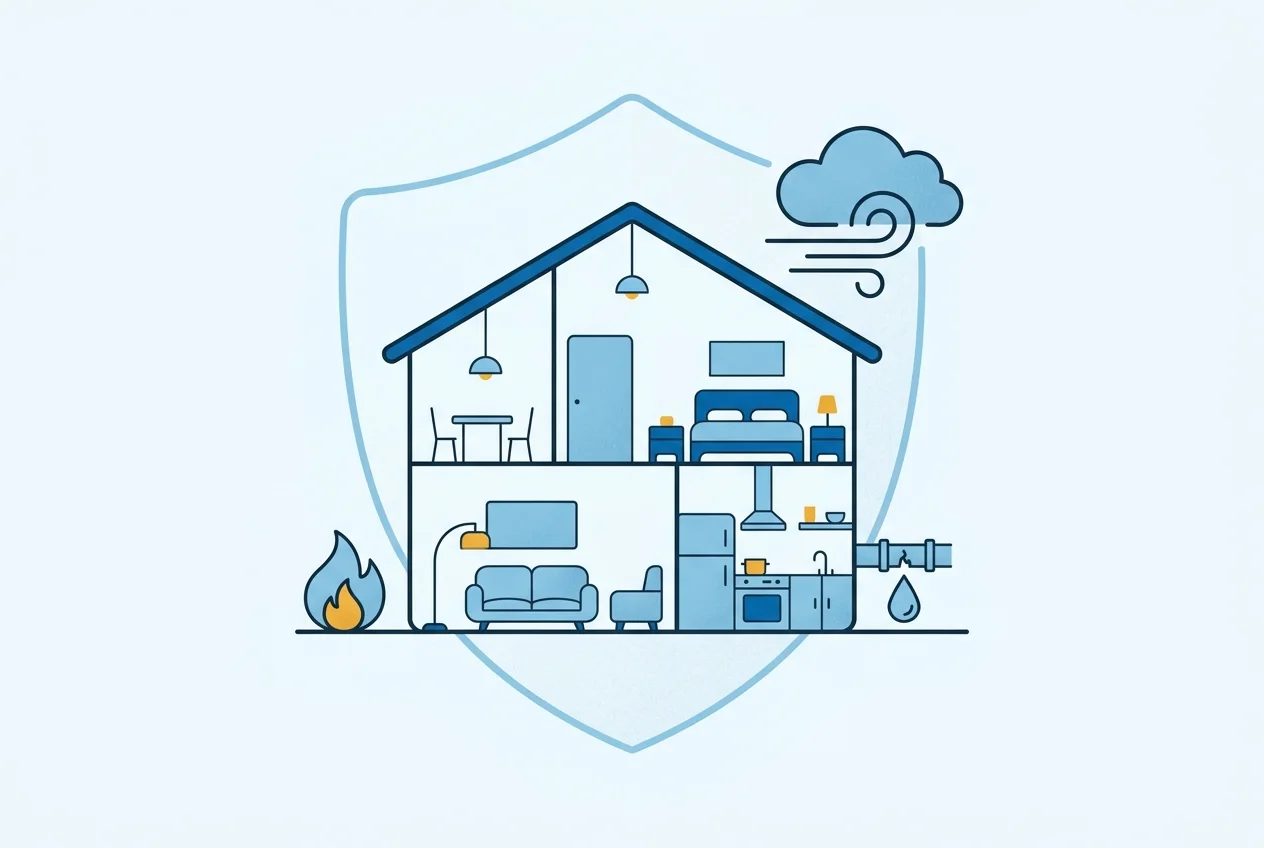
Feuer, Leitungswasser sowie Sturm und Hagel bilden den Basisschutz jeder Gebäudeversicherung. Hier die Kurzfassung — die Details folgen direkt darunter:
Feuer
- Schutz bei Brand, Blitzschlag, Explosion, Implosion sowie Überspannung
- Übernahme der Kosten bei Schäden durch Löschwasser und Ruß
- Möglichkeit eines Abschlusses einer separaten Feuerversicherung
Leitungswasser
- Abdeckung von Schäden durch wasserführende Leitungen sowie die dazugehörigen Anlagen
- Erweiterbare Abdeckung von Wasserschäden durch Wasserbetten und Aquarien
- Grundsätzlich bereits im Basistarif inkludiert
Sturm & Hagel
- Versicherungsschutz gilt erst ab Windstärke 8 — die Beweispflicht liegt bei Ihnen
- Hagelschäden sind ungeachtet der Windstärke abgedeckt
- Grundsätzlich im Basisschutz inkludiert
Schadenbeispiele: Wann zahlt die Wohngebäudeversicherung?
Klicken Sie auf die einzelnen Schadenbeispiele, um mehr zu den Schäden und der passenden Versicherung zu erfahren.
1Sturm deckt das Dach ab
Ein Sturm ab Windstärke 8 reißt Ziegel vom Dach, Regen dringt in die Dämmung ein. Die Gebäudeversicherung zahlt die neue Eindeckung und die Trocknung des Dachstuhls.
GebäudeversicherungMit Tab durch die Ziffern springen, mit Enter öffnen.
Schäden durch Feuer — im Detail
Falls Sie als Immobilienbesitzer jemals in die Situation eines Brandes geraten, ist nicht zwangsläufig die Gebäudeversicherung für den Schaden zuständig. Abhängig von der Ursache liegt die Verantwortung bei den folgenden Versicherungen: Die Feuerversicherung springt ein bei Schäden am Wohngebäude sowie bei Schäden an fest verbundener Einrichtung, wie etwa dem verlegten Boden im Gebäude. Die Hausratversicherung springt ein bei Schäden rund um Ihren Hausrat — sprich Ihrem Mobiliar, Ihrer Kleidung und sonstigen Wertgegenständen im Gebäude. Die Haftpflichtversicherung springt ein, wenn das Feuer durch Fremdeinwirkung hervorgerufen wurde (Schadensersatzansprüche).
Die separate Feuerversicherung: Sie können sich im Rahmen der Gebäudeversicherung auch dafür entscheiden, den Risikofaktor „Feuer“ separat bei einem anderen Anbieter abzuschließen. Die Vorteile einer separaten Feuerversicherung beschränken sich allerdings weitestgehend auf Gewerbeimmobilien. Als Privatperson sollten alle relevanten Schäden durch Feuer bereits in der Gebäudeversicherung abgedeckt sein.
Schäden durch Leitungswasser — im Detail
Lassen Sie uns mit etwas Positivem beginnen: In der klassischen Gebäudeversicherung sind Schäden durch Leitungswasser grundsätzlich im Basistarif inkludiert. Jedoch müssen Sie auch hier differenzieren, denn wie so oft kommt es am Ende auf die Details an. Was genau ist mit Details gemeint? Die Versicherer behalten sich grundsätzlich vor, welche Leistungen letztendlich Gegenstand des Versicherungsschutzes für das Gebäude sind. Insbesondere wo das Wasser ausgetreten ist und wo es zu einem Schaden gekommen ist, ist ausschlaggebend für die Gebäudeversicherung.
Im Zuge eines klassischen Rohrbruchs deckt die Gebäudeversicherung die entstandenen Schäden an der Immobilie ab. Rohre verschleißen, und bei zu hohen Minusgraden können die ohnehin porösen Rohre auch einmal platzen. Die Folgeschäden eines Rohrbruchs können je nach Ausmaß bis zur Unbewohnbarkeit der Immobilie führen. Der Schutz vor Leitungswasser in der Versicherung ist demnach definitiv nicht zu unterschätzen.
Schäden durch Sturm und Hagel — im Detail
In der Vergangenheit kannte man Tornados und heftige Stürme beinahe nur aus den Nachrichten, wenn wiederholt amerikanische Bundesstaaten betroffen waren. Mit der globalen Erwärmung ist dies nicht mehr nur abseits von Europa der Fall: Auch in Deutschland sind Sturm- und Hagelschäden am Gebäude keine Seltenheit mehr. Je nach Wohnort und dem damit verbundenen Risiko können die Beiträge daher deutlich erhöht ausfallen. In Anbetracht der anhaltenden globalen Erwärmung ist es dennoch ratsam, mit Blick auf die Zukunft frühzeitig in diesen Schutz zu investieren. Die folgenden Leistungen sind Inhalt des Sturm- und Hagel-Schutzes:
- Schäden an fest verbauten Gebäudeteilen (z. B. Rollläden)
- Zerbrochene Fensterscheiben
- Schäden an versicherten Nebengebäuden
- Generelle Schäden am Haus selbst (Dach, Mauerwerk etc.)
- Brände durch Blitzschlag sowie — abhängig vom Tarif — Schutz bei Gewitterschäden wie Überspannung, Überstrom und Kurzschluss
Alle Leistungen der Gebäudeversicherung im Überblick
Das ist mitversichert
In den Versicherungsumfang einer Gebäudeversicherung fallen nicht nur das eigentliche Haus selbst — also das gesamte Bauwerk von den Fundamenten über die Wände bis hin zum Dach —, sondern auch fest installierte Bestandteile des Gebäudes wie:
- Terrassen, Balkone, Wintergärten
- Carports, Garagen, Schuppen
- Ladestationen für Elektroautos
- Gewächshäuser der Immobilie
- Einbaumöbel, wie beispielsweise eine Einbauküche
- Fahrstühle
- Treppenlifte im Gebäude
- Mülltonnen und Briefkästen
Bitte beachten Sie: Wenn Sie nach Abschluss Ihrer Gebäudeversicherung weitere Gebäudeteile wie beispielsweise ein Nebenhaus oder eine Garage hinzufügen, informieren Sie Ihre Versicherung umgehend darüber. Dadurch können diese neuen Elemente in den Versicherungsschutz aufgenommen werden, um sicherzustellen, dass Sie im Schadensfall optimal abgesichert sind.
Leistungsumfang mit Zusatzbausteinen erweitern
Absicherung gegen Elementarschäden
Wann immer Sie und Ihre Immobilie aufgrund Ihrer wohnlichen Lage mehr als andere von Naturgewalten betroffen sind, lohnt sich die zusätzliche Absicherung gegen Elementarschäden. Zu den Naturgewalten zählen besonders: Erdbeben sowie Erdrutsch, Schneelawinen und Überschwemmungen durch Hochwasser. Achtung: Einige Versicherer können den Zusatz an bestimmte Sicherheitsvorkehrungen knüpfen — eine beispielhafte Maßnahme ist der Einbau von Rückstauklappen zum Schutz vor Überschwemmungen.
Glasbruchversicherung
Haben Sie spielende Kinder im Haus? Dann sollten Sie unbedingt über eine Glasbruchversicherung nachdenken — ein Ball führt schnell zum Bruch der Fensterscheibe. Glasbruchschäden sind nämlich nicht in der generellen Gebäudeversicherung abgedeckt. Im Leistungsumfang enthalten sind fertig eingesetzte sowie montierte Scheiben und Platten aus Glas, unter anderem: Wintergärten, Fenster, Spiegel, Glasplatten in Vitrinen, auf Tischen oder anderen Möbeln sowie Glasbausteine und Profilbaugläser. Wir helfen Ihnen gern bei der Erweiterung!
Photovoltaikanlage mitversichern
Sofern Sie über eine Photovoltaikanlage verfügen, sollten Sie über eine extra Absicherung der Anlage nachdenken. In dieser separaten Erweiterung der Gebäudeversicherung ist die Anlage gleichermaßen wie das Gebäude vor Gefahren geschützt.
Diese Gebäudetypen können versichert werden

„Unterversicherungsverzicht lohnt sich. Unsere Empfehlung: Achten Sie beim Abschluss Ihrer Gebäudeversicherung darauf, dass ein Unterversicherungsverzicht enthalten ist. So stellt die Versicherung im Schadenfall nicht nur einen Teilbetrag bereit — sondern den vollen Ersatz. Aus der Praxis: Ein Kunde von uns erhielt nach einem Wasserschaden nur 60 % der Kosten erstattet, weil die Versicherung von einer zu niedrigen Versicherungssumme ausging. Das lässt sich mit einem passenden Tarif vermeiden. Fazit: Ein kleiner Zusatz im Vertrag — aber ein großer Unterschied im Ernstfall.“
Was zahlt die Gebäudeversicherung?
Die Versicherung übernimmt die Kosten durch Schäden infolge versicherter Gefahren, außerdem Abbruch- und Aufräumkosten nach einem Schadensfall, Entsorgungskosten für belasteten Boden sowie Ausgaben für die Sicherung des Grundstücks.
Was passiert im Falle eines Totalschadens? Im Falle eines Totalschadens wird Ihnen der Neuwert der Immobilie von der Gebäudeversicherung erstattet. Dies tritt beispielsweise ein, wenn das Haus vollständig durch ein Feuer zerstört wird. Eine Erstattung zum Neuwert bedeutet, dass Sie mit der ausgezahlten Versicherungssumme ein gleichwertiges neues Haus zu den aktuellen Preisen (basierend auf den Preisen unmittelbar vor dem Schaden) errichten können. In den meisten Tarifen sind außerdem die Kosten für eine vorübergehende Unterbringung in einem Hotel oder eine Entschädigung für Mietausfall enthalten. Wichtig zu wissen: Der Wiederaufbau der Immobilie muss innerhalb von drei Jahren nach dem Schadensfall beginnen.
Wie hoch sollte die Deckungssumme der Versicherung sein?
Die Deckungssumme der Gebäudeversicherung sollte dem Neuwert des Hauses entsprechen. Das bedeutet: Sie sollte ausreichend hoch sein, um den Wiederaufbau eines gleichartigen Hauses nach einem Schaden zu ermöglichen. Es gibt verschiedene Ansätze zur Bestimmung der Deckungs- bzw. Versicherungssumme für Ihre Wohngebäudeversicherung.
Berechnung nach dem gleitenden Neuwertfaktor (Wert 1914): Bei dieser Methode wird sichergestellt, dass auch zukünftige Wertsteigerungen des Hauses in die Versicherung einbezogen werden. In der Regel wird dazu der hypothetische Wert von 1914 verwendet — der Preis in Mark, den der Bau Ihres Hauses im Jahr 1914 gekostet hätte. Ein wesentlicher Faktor dabei ist der aktuelle Baupreisindex. Auf diese Weise wird die Versicherungssumme jährlich angepasst, um sicherzustellen, dass Sie jederzeit ausreichend abgesichert sind. Dies ist unsere Empfehlung.
Berechnung anhand der Wohnfläche: Eine andere Methode ist die Berechnung anhand der Wohnfläche Ihrer Immobilie, wie sie beispielsweise auch in der Hausratversicherung angewendet wird. Technisch gesehen gibt es hierbei keine festgelegte Versicherungssumme, sondern eine sogenannte Höchstentschädigungsgrenze oder „unbegrenzte Deckung“. Der Versicherer legt diese Obergrenze anhand der Größe und Ausstattung der Immobilie fest. Aus diesem Grund ist es äußerst wichtig, dem Versicherer jegliche Umbauten, Ausbauten oder Erhöhungen der Gefahrensituation mitzuteilen. Als Gefahrerhöhung zählen: Anbauten, Umbauten, vorübergehender Leerstand, allgemeine Nichtnutzung sowie gewerbliche Nutzung.
Berechnung nach der Neubausumme: Diese Methode wird in der Regel für kürzlich errichtete Neubauten angewendet. Ein Beispiel: Wenn ein Gebäude im Jahr 2023 fertiggestellt wurde und die Gesamtkosten einschließlich aller Baunebenkosten 550.000 Euro betrugen, sollte die Versicherungssumme im Jahr 2023 entsprechend auf 550.000 Euro festgelegt werden. Beachten Sie jedoch: Im besten Fall vereinbaren Sie zusätzlich die Anpassung der Versicherungssumme nach dem gleitenden Neuwertfaktor.
Deckungssumme regelmäßig überprüfen! Es ist ratsam, regelmäßig — idealerweise jährlich — zu überprüfen, ob die Deckungssumme Ihrer Gebäudeversicherung noch angemessen ist, insbesondere wenn sie nach dem Wohnflächenmodell berechnet wurde. Eine Unterschätzung des tatsächlichen Werts Ihrer Immobilie führt zu einer Unterversicherung, was im Schadensfall zu einer geringeren Entschädigung seitens der Versicherung führt.
„Wenn die Versicherung einen sogenannten Unterversicherungsverzicht gewährt, wird der Versicherer im Schadensfall auf die Feststellung einer möglichen Unterversicherung verzichten. Dies ist für Sie von erheblichem Vorteil, insbesondere bei einer Gebäudeversicherung, die in der Regel Werte im sechs- bis siebenstelligen Eurobereich abdeckt, da eine Unterversicherung kostspielig sein kann. Achten Sie daher darauf, einen Tarif mit Unterversicherungsverzicht zu wählen, um im Schadensfall nicht den Großteil der Kosten selbst tragen zu müssen, falls Ihre Versicherungssumme nicht ausreichend hoch war.“
Was ist nicht in der Gebäudeversicherung versichert?
Unter all den bereits genannten Leistungen existieren allerdings auch Leistungen, welche nicht grundsätzlich in der Versicherung inkludiert sind. Feuerversicherung — nicht enthalten sind: Schäden am Gebäude, entstanden durch ein Erdbeben, Nutzwärme oder Sengschäden. Leitungswasserversicherung — nicht enthalten sind: Schäden an der Immobilie durch Plansch- und Reinigungswasser sowie aus Schwamm und Regenwasser aus Fallrohren. Sturmversicherung — nicht enthalten sind: Schäden am Gebäude durch Lawinen, Sturmflut, Hagel unterhalb der Windstärkegrenze, Schnee sowie das Eindringen von Regen oder Schmutz durch unsachgemäß geöffnete Fenster, Außentüren oder andere Öffnungen des Hauses.
Was ist mit grober Fahrlässigkeit? In der Regel besteht keine Versicherung für grobe Fahrlässigkeit, oder es wird zumindest eine Leistungskürzung vorgenommen. Das bedeutet: Bricht beispielsweise ein Feuer in Ihrem Haus aus, weil Sie unbeaufsichtigte Kerzen angezündet haben, wird dies von der Gebäudeversicherung als grobe Fahrlässigkeit betrachtet. In einem solchen Fall kann der Versicherer die Zahlung ablehnen oder stark reduzieren. Jedoch bieten viele neue Tarife den Verzicht auf die Einrede der groben Fahrlässigkeit an. Mit einer solchen Police erhalten Sie dennoch Leistungen vom Versicherer — in der Regel jedoch begrenzt auf eine bestimmte Summe (zum Beispiel bis zu 10.000 Euro).
Der Unterschied zwischen Hausratversicherung und Gebäudeversicherung: Die Gebäudeversicherung deckt keine Schäden am Hausrat ab. Daher ist es ratsam, eine separate Hausratversicherung abzuschließen. In der Regel wird der Hausrat mit einer Versicherungssumme von 650 Euro pro Quadratmeter Wohnfläche abgesichert. Die Hausratversicherung übernimmt beispielsweise Schäden an Türen und Fenstern des Gebäudes nach einem Einbruch. Ihre Hauptfunktion besteht jedoch darin, das Mobiliar, andere Einrichtungsgegenstände, elektronische Geräte und Kleidungsstücke abzusichern. Es ist daher dringend zu empfehlen, die Hausratversicherung als Ergänzung zur Gebäudeversicherung abzuschließen.
Wichtige Schritte im Schadensfall
Schaden minimieren
Sichern Sie unbeschädigte Gegenstände im Gebäude und verhindern Sie weiteren Wassereintritt (falls es sich um einen Wassereinbruch handelt).
Schadenstelle kaum verändern
Verändern Sie die Schadenstelle so wenig wie möglich, um die Ursache klar feststellen zu können. Bei Unsicherheiten halten Sie kurz Rücksprache mit Ihrem Versicherer.
Versicherer sofort informieren
Informieren Sie Ihren Versicherer so schnell wie möglich über den Schaden.
Schaden dokumentieren
Dokumentieren Sie den Schaden am besten mit Fotos oder Videos, um ihn der Wohngebäudeversicherung nachweisen zu können.
Liste erstellen
Erstellen Sie gegebenenfalls eine Liste mit den beschädigten Gegenständen für die Versicherung.
3. Ist die Gebäudeversicherung Pflicht?
Früher verpflichtend, heute eine Wahlmöglichkeit
Bis 1994 bestand in einigen Bundesländern eine gesetzliche Verpflichtung zur Feuerversicherung für Gebäude. Diese wurde über öffentlich-rechtliche Versicherungsgesellschaften abgeschlossen, die als Monopolversicherungen fungierten. Mit der Einführung des EU-weiten Binnenmarktes und der Liberalisierung des Versicherungsmarktes wurde dieses Monopol aufgehoben. Seitdem können Hausbesitzer frei entscheiden, ob und wie sie ihre Immobilie versichern möchten — mit nur wenigen Ausnahmen.
Indirekte Pflicht bei Immobilienfinanzierung
Beim Bau eines neuen Hauses oder dem Kauf einer Immobilie kann die Gebäudeversicherung aufgrund der Anforderungen von Banken zur obligatorischen Versicherung werden. Baufinanzierungen und Immobilienkredite werden in der Regel durch eine Grundschuld abgesichert. Kann der Darlehensnehmer den Kredit nicht mehr bedienen, hat die Bank das Recht, das Gebäude zwangsversteigern zu lassen. Um sicherzustellen, dass sie ihr Geld auch bei erheblichen Gebäudeschäden oder einem Totalverlust zurückerhält, verlangt sie bei einer Immobilienfinanzierung den Abschluss einer Gebäudeversicherung.
Für Eigentümergemeinschaften: Pflicht!
Gemäß dem Wohnungseigentumsgesetz (WoEigG) ist es erforderlich, dass eine Wohnungseigentümergemeinschaft (WEG) eine Feuerversicherung für das Gemeinschaftseigentum abschließt — und zwar in Höhe des Neuwertes. Heutzutage macht es wenig Sinn, eine separate Feuerversicherung abzuschließen, da das Risiko bereits in der Gebäudeversicherung abgedeckt ist, zusammen mit vielen anderen Risiken.
Für Vermieter verpflichtend?
Obwohl Vermieter nicht gesetzlich dazu verpflichtet sind, eine Gebäudeversicherung abzuschließen, wird dies dringend empfohlen — andernfalls drohen im Schadensfall erhebliche finanzielle Konsequenzen. Darüber hinaus haben Vermieter die Möglichkeit, die Kosten für die Gebäudeversicherung vollständig auf die Mieter abzuwälzen, indem sie diese über die Betriebskosten abrechnen. Auf diese Weise tragen die Mieter die Gebäudeversicherungskosten.
Ihre Gebäudeversicherung — ab 14,89 € im Monat
Beschreiben Sie uns Ihren Bedarf — unser Team erstellt Ihnen ein individuelles Angebot. Kostenlos & unverbindlich, Antwort in 24 h.
Jetzt Angebot anfragen4. Was kostet eine Gebäudeversicherung?
Rechenbeispiel Einfamilienhaus — Bauartklasse: massive Bauweise mit harter Dachung (BAK I), Baujahr 2000, 3 Geschosse, 120 m² Wohnfläche:
Diese Faktoren bestimmen den Beitrag
- Der gewählte Leistungsumfang
- Der ermittelte Wert Ihres Gebäudes
- Die Bauweise der Immobilie: Am preiswertesten sind Massivbauhäuser mit Hartdach — Häuser in Leichtbauweise, aus Holz oder mit Reetdach sind teurer
- Die Region und die damit verbundenen Risiken durch Leitungswasserhärte und Sturmhäufigkeit
Gebäudeversicherung-Beitragsschätzer
Wohngebäudeversicherung schnell und einfach online einschätzen: Mit unserem Tool erhalten Sie in wenigen Sekunden eine grobe Einschätzung Ihrer Jahresbeiträge. Geben Sie Wohnfläche, Baujahr und Standort ein und erfahren Sie, was Ihre Wohngebäudeversicherung kosten könnte — ideal für alle Hausbesitzer, die sich vorab informieren möchten.
Nur Vermieter können die Gebäudeversicherung steuerlich geltend machen
Für selbst genutzte Eigenheime können weder die Gebäudeversicherung noch die Elementarschadenversicherung oder die Hausratversicherung steuerlich abgesetzt werden, da die Versicherungen nicht als Vorsorgeaufwendungen gelten. Bei vermieteten Immobilien hingegen gelten andere Regelungen: Vermieter können die Kosten für die Gebäudeversicherung steuerlich geltend machen, da sie im Zusammenhang mit den Einkünften aus Vermietung stehen.
Ihr digitaler Versicherungsordner — kostenlos
Alle Verträge immer dabei: Mit unserer App simplr verwalten, überblicken und optimieren Sie Ihre Versicherungen einfach per Smartphone — alle Verträge im Blick, Dokumente digital, jederzeit verfügbar. Die Registrierung ist 100 % kostenlos und unverbindlich. Sprechen Sie uns einfach an, wir richten Ihren digitalen Versicherungsordner gemeinsam mit Ihnen ein.
5. Fazit zur Gebäudeversicherung
Die Gebäudeversicherung ist eine wichtige Absicherung für Hausbesitzer und Vermieter, um sich vor den finanziellen Folgen von Schäden an ihrem Gebäude zu schützen. Obwohl sie nicht gesetzlich vorgeschrieben ist, macht die Versicherung in den meisten Fällen Sinn und ist dringend zu empfehlen.
Ein wesentlicher Aspekt, der für die Gebäudeversicherung spricht, ist der Schutz vor unvorhersehbaren Schäden und Ereignissen wie Feuer, Sturm, Leitungswasser- oder Elementarschäden. Diese können erhebliche finanzielle Belastungen mit sich bringen, die ohne die Versicherung vom Eigentümer selbst getragen werden müssten. Gerade bei größeren Schäden am Gebäude, die den Neubau oder umfangreiche Reparaturen erforderlich machen, kann die Gebäudeversicherung eine enorme finanzielle Unterstützung bieten.
Ein weiterer Vorteil ist die Möglichkeit, die Kosten auf die Mieter umzulegen. Als Vermieter kann man die Prämien für die Versicherung über die Betriebskosten auf die Mietparteien umlegen, wodurch sich die finanzielle Belastung durch Versicherungskosten reduziert.
Darüber hinaus bieten viele Versicherungstarife der Wohngebäudeversicherung Zusatzleistungen an, wie beispielsweise den Schutz vor Elementarschäden wie Hochwasser, Erdbeben oder Überschwemmungen. Dies kann vor allem in Regionen mit erhöhtem Risiko für solche Ereignisse von großer Bedeutung sein.
Dennoch ist es wichtig, die individuellen Bedürfnisse und Risiken des eigenen Gebäudes zu berücksichtigen, um die passende Versicherungspolice auszuwählen. Dazu gehört die Überprüfung der Versicherungssumme, die an den Neuwert des Gebäudes angepasst sein sollte, sowie die Berücksichtigung möglicher Sonderrisiken.
Insgesamt lässt sich festhalten, dass die Gebäudeversicherung eine sinnvolle und lohnenswerte Investition ist, um das eigene Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. Es empfiehlt sich, verschiedene Versicherungsangebote zu vergleichen und im Zweifelsfall einen Experten hinzuzuziehen, um das optimale Leistungspaket zu finden. Um den passenden Tarif zum besten Preis für Ihr Gebäude zu finden, nutzen Sie gern unseren Tarifvergleich — kostenfrei und unverbindlich. Übrigens: Tarife, die beim Rating von Franke und Bornberg durchfallen, empfehlen wir grundsätzlich nicht.
 ProvenExpert
Kundenbewertungen
Die häufigsten Fragen zur Gebäudeversicherung
Wer braucht eine Gebäudeversicherung?
Welche Schäden sind abgedeckt?
- Brand
- Blitzschlag
- Explosion
- Anprall oder Absturz von bemannten Flugkörpern
- Leitungswasser
- Sturm und Hagel
Welche Schäden sind nicht versichert?
- Schäden, die grob fahrlässig oder vorsätzlich herbeigeführt werden
- Schäden durch Kernenergie
- Schäden durch Kriegsereignisse, innere Unruhen oder Erdbeben
- Sengschäden, außer wenn diese durch Brand, Blitzschlag oder Explosion entstanden sind
- Schäden durch Erdrutsch oder Erdsenkungen, wenn sie nicht durch einen Leitungswasserschaden verursacht wurden
- Schäden durch Grund- und Hochwasser, stehende und fließende Gewässer
- Schäden durch Plansch- und Reinigungswasser
- Schäden durch Sturmflut und Lawinen
- Schäden durch Eindringen von Regen, Hagel, Schnee oder Schmutz durch nicht ordnungsgemäß geschlossene oder undichte Türen, Fenster oder sonstige Öffnungen
- Schäden vor Bezugsfertigkeit des Gebäudes oder bei Unbewohnbarkeit aufgrund von Umbauarbeiten
Wie berechnet sich der Beitrag?
- der gewählte Leistungsumfang
- der ermittelte Wert Ihres Gebäudes
- die Bauweise der Immobilie: Am preiswertesten sind Massivbauhäuser mit Hartdach; Häuser in Leichtbauweise, aus Holz oder mit Reetdach sind teurer
- die Region und die damit verbundenen Risiken durch Leitungswasserhärte und Sturmhäufigkeit
Was gilt bei grober Fahrlässigkeit?
Was tue ich im Schadensfall?
- Versuchen Sie nach Möglichkeit, den Schaden zu begrenzen — zum Beispiel einen Wasseraustritt mittels Barriere einzugrenzen.
- Verändern Sie den Ort des Schadens nicht oder nur gering, sonst kann ein Gutachter den Schaden unter Umständen nicht mehr sachgemäß aufnehmen.
- Informieren Sie Ihre Versicherung möglichst zeitnah.
- Dokumentieren Sie den entstandenen Schaden möglichst detailliert — Foto- oder Videoaufnahmen sind dabei sehr hilfreich.
- Erstellen Sie eine Liste der Beschädigungen.
Wie schnell zahlt die Gebäudeversicherung?
Was ist der Unterschied zur Hausratversicherung?
Haben Sie alles gefunden?
Hier finden Sie weitere interessante Inhalte zum Thema:


Schnelle Frage, Kritik oder Feedback?
Professionelle Beratung von echten Menschen — rufen Sie uns zum Ortstarif an oder schreiben Sie uns.
Lesen Sie auch
Haus- und Grundbesitzerhaftpflicht
Für wen macht sie Sinn? Was kostet sie?
Beitrag lesen3 typische Schadensfälle
Was ist im Schadensfall zu tun?
Beitrag lesenHausratversicherung
Was ist eine Hausratversicherung? Lohnt sie sich? Was kostet sie?
Beitrag lesenBeim Eigentümerwechsel
Was mit dem Vertrag beim Hauskauf passiert.
Beitrag lesenWert 1914 erklärt
Wie die Versicherungssumme wirklich berechnet wird.
Beitrag lesenSteuerlich absetzen
Wann die Beiträge von der Steuer absetzbar sind.
Beitrag lesen